⚠️ Deze pagina verbindt je met Atovia’s partners en affiliate markten. We kunnen een commissie ontvangen van affiliate partners voor activiteiten die via deze links worden gedaan. Kortingsaanbiedingen kunnen op elk moment veranderen volgens het beleid! Wees gerust, er zijn geen extra kosten voor jou! We hopen dat dit je tijd bespaart bij het vinden van de juiste items!
Je ziet een maandbedrag in de offerte, maar je weet niet hoeveel daarvan rente is en hoeveel aflossing. Met een paar formules en één doorlopend voorbeeld reken je dat zelf na. Alle bedragen in dit artikel zijn illustraties: een lening van 10.000 euro, 5 procent rente per jaar, 60 maanden looptijd.
- Maandbedrag van een annuïteitenlening = hoofdsom × r ÷ (1 − (1 + r)^−n), met r de rente per maand en n het aantal maanden.
- In het voorbeeld (illustratie) is het maandbedrag ongeveer 188,71 euro en zijn de totale rentekosten ongeveer 1.323 euro.
- Reken altijd met de maandrente (jaarrente ÷ 12) als je maandelijks aflost.
- Het rentepercentage vertelt niet het hele verhaal: vergelijk ook het jaarlijks kostenpercentage (JKP).
- De rente terugrekenen uit een bekend maandbedrag kan alleen door te proberen (iteratie) of met een spreadsheetfunctie.
- Wat is rente en waarom vertelt het percentage niet alles?
- Enkelvoudige rente: de basisformule
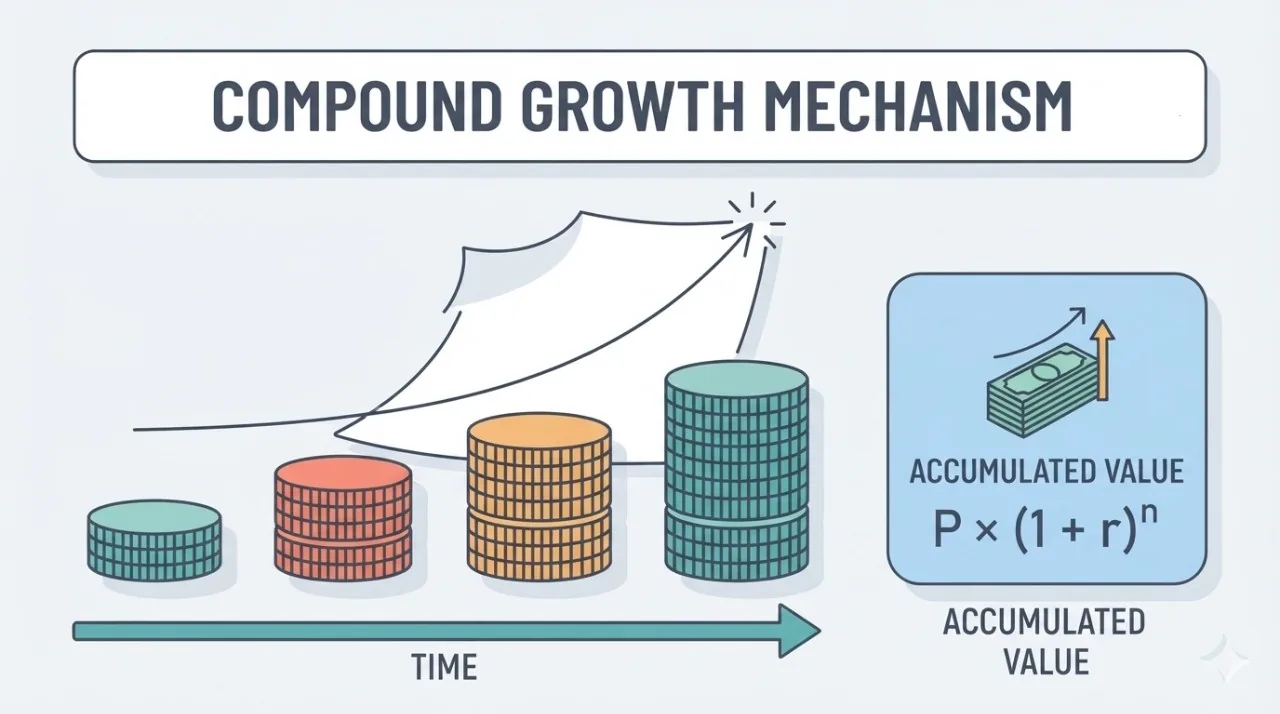
- Rente op rente: samengestelde rente
- Annuïteitenlening: zo is het vaste maandbedrag opgebouwd
- Uitgewerkt voorbeeld: 10.000 euro, 5 procent, 60 maanden
- Lineaire lening of annuïteit: de vergelijking
- De rente terugrekenen uit een bekend maandbedrag
- Rentepercentage versus jaarlijks kostenpercentage (JKP)
- Je eigen lening controleren: checklist
- Veelgestelde vragen
Wat is rente en waarom vertelt het percentage niet alles?
Rente is de prijs die je betaalt voor het lenen van geld. Je betaalt die over het bedrag dat je nog schuldig bent, voor de periode dat je het geleend hebt. Drie gegevens bepalen het meeste: de hoofdsom (het geleende bedrag), de looptijd en het rentepercentage.
Een rentepercentage wordt meestal per jaar genoemd. Bij een lening met maandelijkse betalingen reken je per maand. De maandrente volgt dan uit de jaarrente. De eenvoudigste omrekening is delen door 12: 5 procent per jaar wordt 0,4167 procent per maand. Een tweede methode, voor een effectieve jaarrente, staat bij de veelgestelde vragen.
Het percentage alleen zegt niet hoeveel je in totaal betaalt. Dat hangt ook af van de looptijd, van de manier waarop je aflost en van eventuele extra kosten.
Enkelvoudige rente: de basisformule
Enkelvoudige rente is de eenvoudigste vorm. Je betaalt rente over de hele hoofdsom, voor elk jaar dat die openstaat.
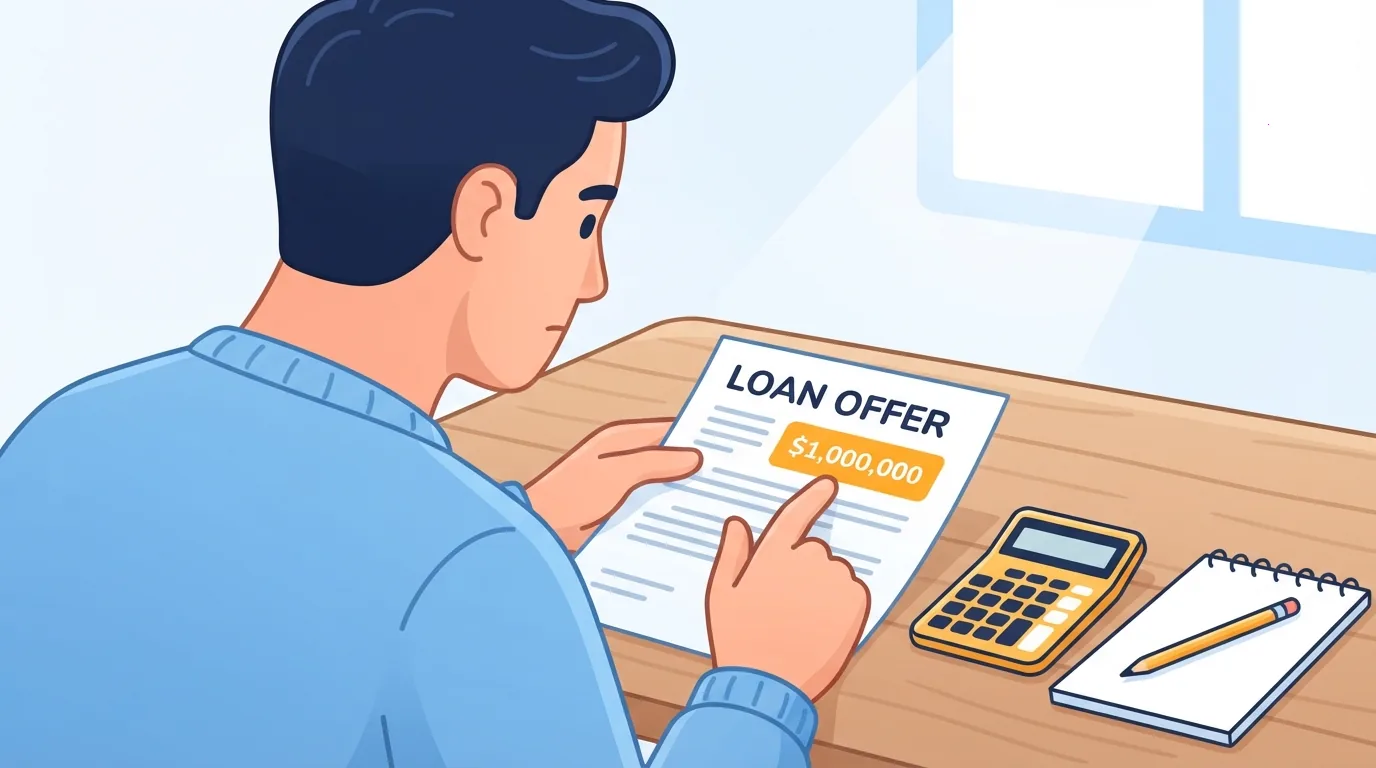
Rente = hoofdsom × jaarrente × looptijd in jaren
- Hoofdsom: 10.000 euro (illustratie).
- Jaarrente: 5 procent, dus 0,05.
- Looptijd: 5 jaar.
- Rente: 10.000 × 0,05 × 5 = 2.500 euro.
Dit bedrag klopt alleen als je de volledige 10.000 euro de hele vijf jaar schuldig blijft. Los je maandelijks af, dan wordt de schuld steeds kleiner en is de werkelijke rente lager. Zie de formule dus als een bovengrens.
Rente op rente: samengestelde rente
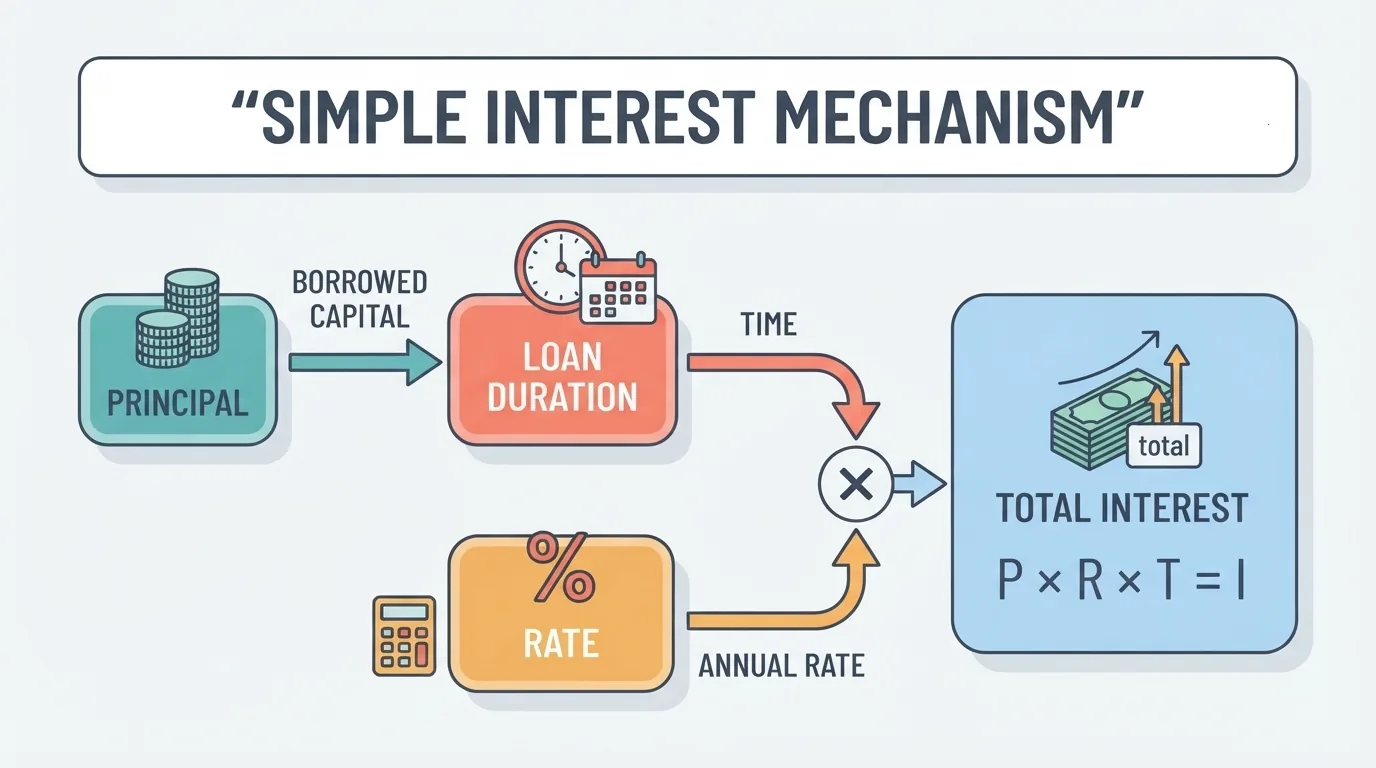
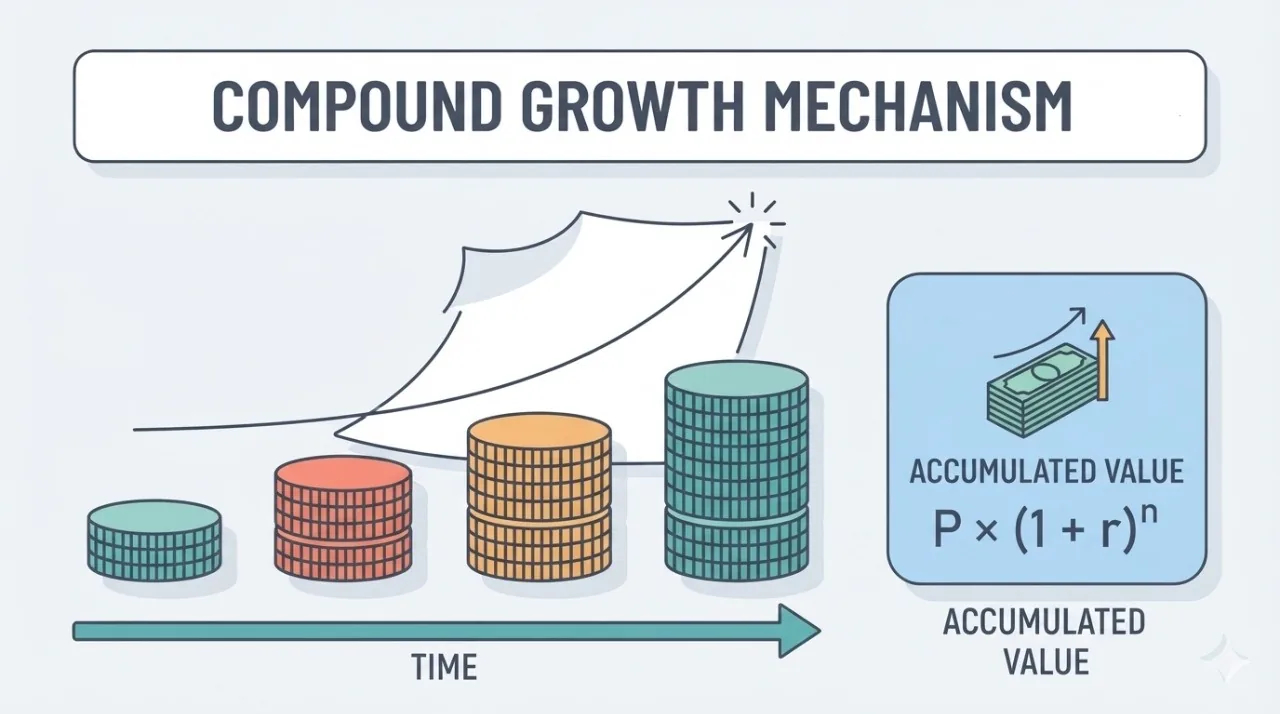
Bij samengestelde rente wordt de opgebouwde rente bij de schuld opgeteld. Over die hogere schuld betaal je de volgende periode weer rente. Dat heet rente op rente.
Eindbedrag = hoofdsom × (1 + r)^n
Het speelt vooral bij schulden waarvan de rente wordt bijgeschreven en niet direct wordt betaald, bijvoorbeeld bij een doorlopend krediet of een betalingsachterstand. Bij een gewone lening met vaste maandbedragen betaal je de rente elke maand mee. Dan loopt de schuld niet op en heb je geen last van rente op rente. Wel wordt elke maand de rente berekend over de restschuld van dat moment. Dat is het uitgangspunt van de volgende sectie.
Annuïteitenlening: zo is het vaste maandbedrag opgebouwd
Bij een annuïteitenlening betaal je elke maand hetzelfde bedrag. Dat bedrag bestaat uit rente en aflossing. In het begin is de restschuld hoog en dus ook het rentedeel. Naarmate je aflost, daalt de rente en groeit het aflossingsdeel.
Maandbedrag = hoofdsom × r ÷ (1 − (1 + r)^−n)
- r is de rente per maand (jaarrente ÷ 12).
- n is het aantal maanden.
- Rente in een maand = restschuld aan het begin van die maand × r.
- Aflossing in een maand = maandbedrag − rente van die maand.
Uitgewerkt voorbeeld: 10.000 euro, 5 procent, 60 maanden
Alle cijfers hieronder zijn een illustratie, geen aanbod.
- Maandrente: 5% ÷ 12 ≈ 0,4167% (0,004167).
- Maandbedrag: 10.000 × 0,004167 ÷ (1 − 1,004167^−60) ≈ 188,71 euro.
- Totaal terugbetaald: 60 × 188,71 ≈ 11.323 euro.
- Totale rentekosten: ongeveer 1.323 euro.
Zo verdeelt het maandbedrag zich over de eerste drie maanden:
| Maand | Rente | Aflossing | Restschuld |
|---|---|---|---|
| 1 | ≈ 41,67 euro | ≈ 147,05 euro | ≈ 9.852,95 euro |
| 2 | ≈ 41,05 euro | ≈ 147,66 euro | ≈ 9.705,29 euro |
| 3 | ≈ 40,44 euro | ≈ 148,27 euro | ≈ 9.557,02 euro |
🛒 Aanbevolen Product
Door afronding kan een bedrag een cent afwijken van je eigen rekensom. De rente van maand 1 controleer je zo: 10.000 × 0,004167 ≈ 41,67 euro. Het maandbedrag blijft gelijk, maar het rentedeel daalt en het aflossingsdeel stijgt.
Lineaire lening of annuïteit: de vergelijking
Bij een lineaire lening los je elke maand hetzelfde bedrag af: 10.000 ÷ 60 ≈ 166,67 euro. Daar komt de rente over de restschuld bovenop. Je maandbedrag begint hoog en daalt elke maand. Dezelfde illustratie (10.000 euro, 5 procent, 60 maanden) vergeleken:
| Kenmerk | Lineair | Annuïteit |
|---|---|---|
| Eerste maandbedrag | ≈ 208,33 euro | ≈ 188,71 euro |
| Laatste maandbedrag | ≈ 167,36 euro | ≈ 188,71 euro |
| Totale rente | ≈ 1.271 euro | ≈ 1.323 euro |
| Verloop maandlasten | Dalend | Constant |
| Geschikt voor | Wie nu wat meer kan betalen en minder rente wil | Wie een vast, voorspelbaar maandbedrag wil |
De lineaire lening is in totaal goedkoper omdat je sneller aflost. Het verschil is in dit voorbeeld ongeveer 52 euro. De annuïteitenlening geeft rust in je maandbudget.
De rente terugrekenen uit een bekend maandbedrag
Je kent de lening, de looptijd en het maandbedrag, maar niet de rente. Helaas bestaat er geen eenvoudige formule die de rente direct oplevert. De rente zit in de annuïteitenformule verborgen in zowel de teller als de noemer. Daarom werk je met proberen of met een rekenhulp.
Proberen (iteratie)
- Kies een rente en bereken het maandbedrag met de annuïteitenformule.
- Is jouw berekende bedrag te laag, probeer dan een hogere rente. Is het te hoog, probeer een lagere.
- Herhaal tot het berekende bedrag overeenkomt met het bekende maandbedrag.
Voorbeeld (illustratie): bij 10.000 euro over 60 maanden hoort bij 4 procent ongeveer 184,17 euro per maand en bij 6 procent ongeveer 193,33 euro. Een maandbedrag van 188,71 euro ligt ertussen en komt uit op ongeveer 5 procent.
Spreadsheet
In Excel en Google Sheets rekent de functie RENTE (Engels: RATE) dit voor je uit. Je vult het aantal maanden in, het maandbedrag en het geleende bedrag, waarbij je het maandbedrag of de lening met een min-teken invoert. De uitkomst is de rente per maand. Vermenigvuldig die met 12 voor de nominale jaarrente.
De veelgemaakte fout: de jaarrente invullen waar de maandrente hoort, of het aantal jaren invullen waar het aantal maanden hoort. Dan klopt de uitkomst niet. Gebruik dus steeds dezelfde eenheid: maanden bij maandbedragen.
Rentepercentage versus jaarlijks kostenpercentage (JKP)
Het rentepercentage zegt alleen iets over de rente. Het jaarlijks kostenpercentage (JKP) weegt naast de rente ook andere kosten mee die bij de lening horen. Daarom is het JKP beter geschikt om leningen met elkaar te vergelijken.
Welke kosten precies meetellen, verschilt per aanbieder en product. Lees dat na in de offerte en in het informatieblad van de aanbieder. Let er ook op welke rente is bedoeld: nominaal (de jaarrente die je door 12 deelt) of effectief (de rente inclusief het effect van maandelijks rekenen). Bij 5 procent nominaal hoort ongeveer 5,12 procent effectief.
Je eigen lening controleren: checklist
- Hoofdsom: staat het geleende bedrag overeen met wat je nodig hebt?
- Looptijd: in maanden, zodat je de formules goed kunt invullen.
- Rentevorm: vast (blijft gelijk voor de afgesproken periode) of variabel (kan veranderen).
- Aflossingsvorm: annuïteit of lineair, en wat dat betekent voor je maandlasten.
- Extra kosten: welke kosten komen er naast de rente bij, en zitten ze in het JKP?
- Totaal terug te betalen bedrag: reken na met maandbedrag × aantal maanden en vergelijk met de hoofdsom.
Komt jouw nagerekende maandbedrag niet overeen met de offerte? Controleer dan eerst of je de maandrente en het aantal maanden hebt gebruikt en welke rente (nominaal of effectief) de aanbieder hanteert.
Veelgestelde vragen
Wat is het verschil tussen vaste en variabele rente?
Bij een vaste rente blijft het percentage gelijk voor de afgesproken periode. Bij een variabele rente kan het percentage veranderen, waardoor je maandbedrag of looptijd ook kan veranderen. Wat voor jou beter past, hangt af van hoeveel onzekerheid je kunt dragen.
Wat doet extra aflossen met mijn rente?
Een lagere restschuld betekent minder rente in de maanden daarna. Of je extra mag aflossen en of daar voorwaarden of vergoedingen aan hangen, staat in je contract. Controleer dat voordat je extra aflost.
Wat betekent het als mijn maandbedrag te laag is?
Het maandbedrag moet hoger zijn dan de rente van de eerste maand. In het voorbeeld is dat ongeveer 41,67 euro. Is het bedrag lager, dan neemt de schuld niet af of zelfs toe, en kan een rekenhulp geen rente vinden bij die looptijd.
Hoe volgt de maandrente uit de jaarrente?
Er zijn twee manieren. Bij een nominale jaarrente deel je door 12: 5% ÷ 12 ≈ 0,4167%. Bij een effectieve jaarrente neem je de twaalfdemachtswortel: 1,05^(1/12) − 1 ≈ 0,4074%. Vraag de aanbieder welke methode wordt gebruikt.
Heb je een offerte? Vul de hoofdsom, de looptijd en het maandbedrag in een rekenhulp in en controleer of de rente klopt met wat de aanbieder noemt.
- Berekeningen op basis van de standaardformules voor enkelvoudige rente, samengestelde rente en annuïteiten. Alle bedragen zijn illustraties en geen aanbod.
- Voor kosten, voorwaarden en het JKP van een specifieke lening: de offerte en het informatieblad van de aanbieder.
- Dit artikel is algemene informatie en geen persoonlijk financieel advies.
Meer vergelijkingen en koopgidsen nodig?
Sluit je aan bij onze community
Dit artikel citeren
Bron: Atovia (Atovia). https://atovia.kr